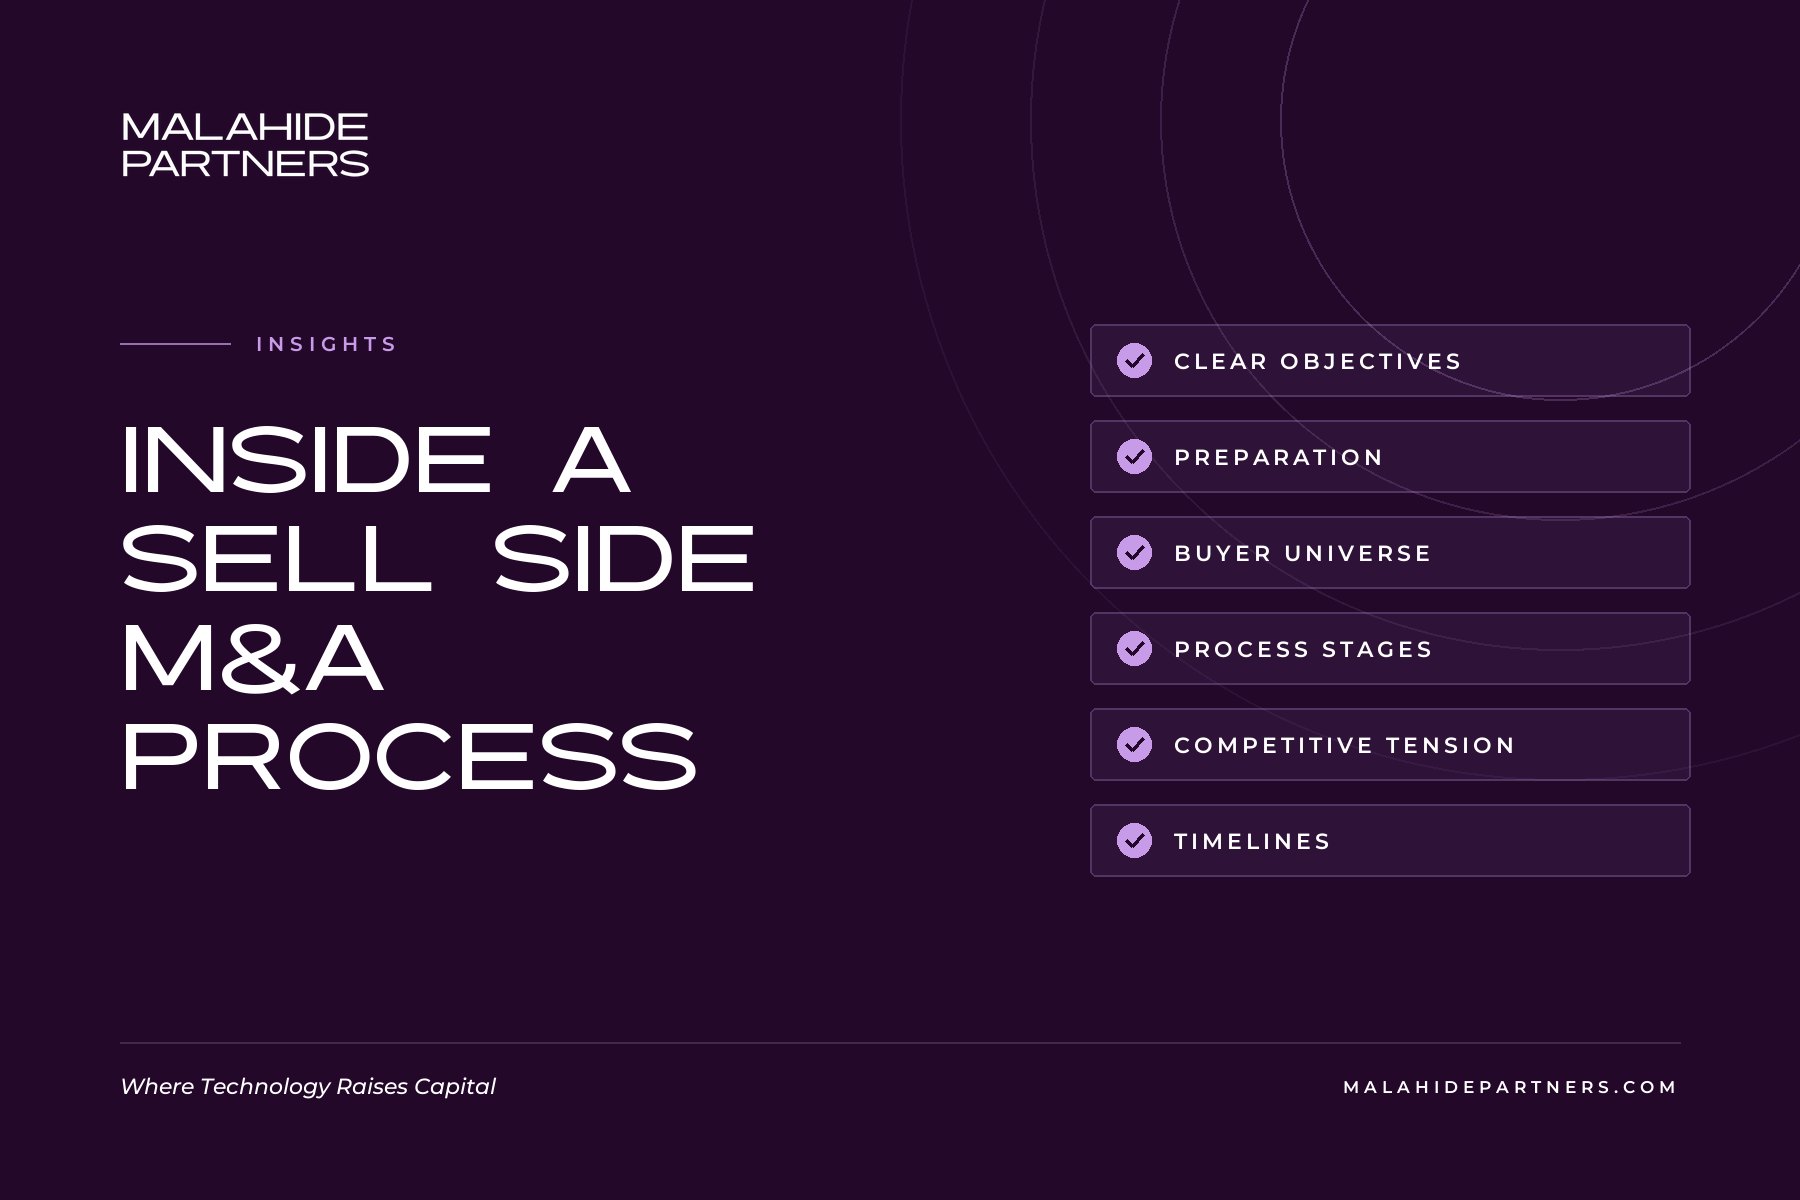
يبيع معظم المؤسسين شركتهم مرة واحدة، في حين أن كثيراً من المشترين قد خاضوا هذه التجربة مرات عديدة. والعملية المُحكمة من جانب البائع تسد هذه الفجوة، إذ تمنح مجلس الإدارة رؤية واضحة للقيمة، ومجموعة من المزايدين الجادين، وإطاراً منظماً يكفي للتفاوض من موقع قوة لا من موقع الأمل. ويستعرض هذا الدليل كيفية بيع شركة تقنية مرحلةً بمرحلة، والعوامل التي تحسم النتيجة في الغالب.
سياق سوق التخارج
شهدت ظروف التخارج تحسناً ملحوظاً. فقد كان الربع الثاني من عام 2026 أقوى ربع للتخارج على الإطلاق، إذ جمعت SpaceX مبلغ 75 مليار دولار في أكبر طرح عام أولي (IPO) لشركة مدعومة برأس المال الجريء في التاريخ، وطُرحت 32 شركة للاكتتاب العام بتقييمات تتجاوز مليار دولار. وبلغت القيمة المعلنة لعمليات الاستحواذ على الشركات المدعومة برأس المال الجريء 113 مليار دولار في الربع الثاني من عام 2026، تصدرتها صفقة استحواذ SpaceX على Anysphere (Cursor) بقيمة 60 مليار دولار.
ولا يقتصر النشاط على الصفقات البارزة. ففي أوروبا، جرى الاستحواذ على 154 شركة مدعومة برأس المال الجريء في الربع الثاني من عام 2026. أما الشركات الأكبر حجماً، فباتت الأسواق العامة تتيح لمجالس إدارة الشركات في المراحل المتقدمة مساراً مزدوجاً موثوقاً متى تجاوزت الإيرادات نحو 200 مليون دولار. ودون هذا المستوى، يظل البيع لمشترٍ استراتيجي أو مالي هو المسار الأكثر واقعية لتحقيق السيولة لدى معظم الشركات. وتتناول مراجعتنا نصف السنوية لأسواق رأس المال في قطاع التقنية الصورة الأشمل. إن قوة السوق عامل مساعد، لكنها لا تدير العملية نيابةً عنك، فالمشترون ما زالوا يدفعون مقابل الجودة والاستعداد وتعدد الخيارات.
ابدأ بالأهداف لا بالمشترين
قبل التواصل مع أي طرف، ينبغي أن يتفق مجلس الإدارة والمساهمون على ملامح النتيجة الجيدة. فالسعر مهم، لكن الهيكل ودرجة اليقين لا يقلان أهمية. ومن المسائل التي يحسن حسمها مبكراً:
- ما إذا كان الهدف بيعاً كاملاً، أم بيع حصة أغلبية، أم حدث سيولة جزئياً.
- التوازن بين النقد المدفوع عند الإتمام والمقابل المؤجل أو المدفوعات المشروطة بالأداء أو حصص الملكية المُعاد استثمارها.
- الدور الذي يتوقع المؤسسون والإدارة الاضطلاع به بعد الإتمام، ومدته.
- ما يهم إلى جانب السعر: الموظفون والعملاء والعلامة التجارية وتوجه المنتج.
- الحد الأدنى من الشروط التي يقبلها المساهمون، وصاحب القرار في ذلك.
إن توحيد مواقف المساهمين في هذه المرحلة يجنّب الشركة أحد أشد أشكال التأخير ضرراً: جدول ملكية تتباين مواقف أطرافه بمجرد طرح عرض على الطاولة. وينبغي إشراك المستثمرين الذين يتمتعون بأفضليات التصفية أو حقوق الإلزام بالبيع أو حقوق الموافقة في النقاش مبكراً، حتى تتضح مواقفهم قبل أن تتضح مواقف المشترين.
الاستعداد: العمل السابق للعملية
يكوّن المشترون انطباعهم عن الشركة بسرعة، ويصعب تغيير الانطباع الأول. ومرحلة الاستعداد هي المرحلة التي يملك فيها البائع أكبر قدر من السيطرة، وهي عادةً الجزء الذي يستهين به المؤسسون.
- البيانات المالية. حسابات نظيفة ومطابقة، واعتراف متسق بالإيرادات، وفصل واضح بين الإيرادات المتكررة وغير المتكررة، وتوقعات يستطيع الفريق الدفاع عنها بنداً بنداً.
- المؤشرات. معدلات الاحتفاظ بالعملاء، وتحليل الشرائح، واقتصاديات الوحدة، وخط الصفقات المحتملة، على أن تُعرَّف جميعها بصورة متسقة ويمكن تتبعها حتى الحسابات.
- الجوانب القانونية والملكية الفكرية. ملكية واضحة للشيفرة البرمجية والملكية الفكرية، وتنازلات موقعة من الموظفين والمتعاقدين، وسجل لاستخدام البرمجيات مفتوحة المصدر، ومراجعة العقود الرئيسية بحثاً عن بنود تغيير السيطرة.
- غرفة البيانات. تُنظَّم قبل الإطلاق، ولا تُجمَع تحت الضغط حين يبدأ المشترون في طرح الأسئلة.
- قصة الاستثمار. أسباب أهمية الشركة للمشتري، وما يمكن أن تصبح عليه تحت إدارته.
يمكن لتقرير فحص نافٍ للجهالة يعدّه البائع، يغطي البيانات المالية وأحياناً الجوانب الضريبية أو التقنية، أن يختصر الفحص اللاحق ويقلل من مخاطر تخفيض السعر في المراحل المتأخرة من العملية. ويتوقف جدوى تكلفته على حجم الشركة ومدى تعقيدها.
رسم خريطة المشترين المحتملين: الاستراتيجيون والماليون
تحدد قائمة المشترين كل ما يليها. وتشمل معظم العمليات فئتين رئيسيتين.
المشترون الاستراتيجيون هم شركات تشغيلية، غالباً ما تكون من كبرى شركات التقنية أو الشركات الرائدة في القطاع، تشتري بهدف الحصول على المنتج أو العملاء أو الكفاءات أو المكانة السوقية. ويمكنهم دفع مقابل أوجه تآزر لا يستطيع المشتري المالي الاستفادة منها، غير أن الموافقات الداخلية قد تكون بطيئة، وقد تؤثر خطط الدمج في الفريق والعلامة التجارية.
المشترون الماليون يشملون صناديق الملكية الخاصة وصناديق النمو. ويميلون إلى التركيز على التدفقات النقدية والكفاءة وإمكانية بناء منصة أكبر من خلال عمليات استحواذ إضافية. وكثيراً ما يرغبون في استمرار الإدارة، وقد يعرضون حصص ملكية مُعاد استثمارها، مما يمنح المؤسسين فرصة ثانية للمشاركة في القيمة لاحقاً.
تتفاوت شهية المشترين من قطاع إلى آخر. فقد استحوذت الشركات المتخصصة في AI على أكثر من 70% من رأس المال الجريء العالمي في الربع الثاني من عام 2026. وحيثما يتركز رأس المال، يتبعه اهتمام المستحوذين في الغالب، ولذا تحتاج الشركات العاملة خارج المجالات الأكثر رواجاً إلى قائمة مشترين تُبنى بعناية خاصة حول منطق استراتيجي محدد.
والقائمة الجيدة واسعة بما يكفي لخلق المنافسة، وضيقة بما يكفي لحماية السرية. ويستحق المنافسون عناية خاصة، فقد يكونون الأنسب استراتيجياً، وفي الوقت نفسه مصدر الخطر الأكبر إذا تسربت المعلومات الحساسة.
مراحل عملية البيع من جانب البائع
تمر عملية المزاد المنظمة عادةً بالمراحل التالية:
- الاستعداد. البيانات المالية والمواد التسويقية وغرفة البيانات وقائمة المشترين.
- التواصل. ملخص تعريفي موجز لا يكشف هوية الشركة، يعقبه توقيع اتفاقية عدم إفصاح مع الأطراف المهتمة.
- الجولة الأولى. يتسلم المشترون مذكرة المعلومات ويقدمون عروضاً استرشادية غير ملزمة.
- الجولة الثانية. تحضر قائمة مختصرة من المشترين عروض الإدارة، وتطّلع على غرفة البيانات، وتقدم عروضاً ملزمة، غالباً مع نسخة معدّلة من اتفاقية البيع والشراء.
- الحصرية. يوقع المزايد المفضل خطاب نوايا ويستكمل الفحص التأكيدي.
- التوقيع والإتمام. يُتفق على المستندات النهائية، ثم تُستوفى أي موافقات تنظيمية وشروط أخرى.
لا تتبع كل عمليات البيع هذا الشكل. فقد تكون العملية الموجهة إلى عدد محدود من المشترين هي الخيار الصحيح حين يكون نطاق التوافق ضيقاً أو تكون السرية بالغة الأهمية. وقد يكون العرض الاستباقي من مشترٍ واحد جذاباً، لكن ينبغي اختباره في السوق قبل قبوله.
خلق أجواء تنافسية
المنافسة هي المحرك الأكثر موثوقية للسعر والشروط. وهي لا تتحقق بالمطالبة برقم أعلى، بل بإدراك المشترين أن طرفاً آخر قد يكون مستعداً لدفعه.
- أدِر المشترين وفق جدول زمني موحد، بحيث تصل العروض معاً ويمكن مقارنتها.
- أفرج عن المعلومات على مراحل، مع الاحتفاظ بالمواد الأكثر حساسية للجولة النهائية.
- تحكّم في إتاحة الوصول إلى الإدارة، وامنحه بما يتناسب مع جدية كل مشترٍ.
- قارن العروض على أساس القيمة الإجمالية ودرجة اليقين، لا على أساس السعر المعلن وحده.
- أبقِ البدائل قائمة حتى مرحلة الحصرية، واجعل فترة الحصرية قصيرة ومشروطة.
أقوى موقف تفاوضي في عملية البيع هو وجود بديل موثوق. فمجلس الإدارة الذي لديه مزايدان جادان يفاوض، أما المجلس الذي لديه مزايد واحد فيفاوض نفسه.
بمجرد منح الحصرية، تنتقل القوة التفاوضية إلى المشتري. وهنا يحدث كثير من تآكل القيمة، من خلال تعديلات السعر بعد الفحص، أو ضمانات أشد صرامة، أو مبالغ أكبر تُحتجز في حساب ضمان. وأفضل وسيلة للحماية هي الاستعداد الشامل قبل الإطلاق، وخطاب نوايا محدد بشأن آلية التسعير والشروط الرئيسية والجدول الزمني.
الأطر الزمنية وما يبطئ عملية البيع
لا توجد مدة قياسية لعملية البيع من جانب البائع. فالمدة الإجمالية تتوقف على مدى جاهزية الشركة ونوع المشتري ومدى تعقيد الصفقة. وفي الواقع العملي، يُهدر الوقت عادةً في مواضع قليلة يمكن توقعها:
- تأخر بدء الاستعداد، مع إعادة بناء البيانات المالية في منتصف العملية.
- تحرك المشترين بسرعات متفاوتة، مما يُضعف الجدول الزمني الموحد.
- بطء الموافقات الداخلية لدى المشترين الاستراتيجيين، ولا سيما الشركات الكبرى.
- كشف الفحص التأكيدي عن مسائل لم يُفصح عنها في وقت سابق.
- الموافقات التنظيمية أو موافقات الاستثمار الأجنبي في الصفقات العابرة للحدود.
- ظهور خلافات بين المساهمين قرب موعد التوقيع.
إن حسن إدارة الشركة خلال العملية لا يقل أهمية عن العملية ذاتها. فالمشترون يراقبون الأداء التشغيلي عن كثب، وقد يكلّف ربعٌ ضعيف خلال فترة الفحص أكثر مما تكلّفه أي نقطة تفاوضية. وينبغي للإدارة أن تُبعد فريق التشغيل عن أعمال العملية قدر الإمكان. وقد يجد المؤسسون الذين يوازنون بين البيع وجولة تمويل إضافية فائدة في مقارنة الخيارات، إذ يتناول دليلنا حول الدين الجريء أم حقوق الملكية بدائل تحدّ من تخفيف الملكية.
كيف تساعد Malahide Partners
تقدم Malahide Partners المشورة لشركات التقنية في مجال M&A وفي جمع التمويل بحقوق الملكية والدين. وفي عمليات البيع، نساعد مجالس الإدارة على تحديد أهداف واضحة، وتهيئة الشركة وقصتها الاستثمارية، وبناء قاعدة المشترين المناسبة والتواصل معها، وإدارة عملية مصممة لخلق المنافسة وحماية القيمة حتى التوقيع. تعرّف على المزيد حول أعمالنا في مجال الاستشارات الاستراتيجية، أو احجز مكالمة لمناقشة خياراتك بسرية تامة.
الأسئلة الشائعة
ما المراحل الرئيسية لبيع شركة تقنية؟
تمر عملية البيع النموذجية من جانب البائع بمرحلة الاستعداد، ثم التواصل السري، ثم جولة أولى من العروض غير الملزمة، ثم جولة ثانية من العروض الملزمة بعد عروض الإدارة والفحص النافي للجهالة، ثم الحصرية والتوقيع والإتمام.
ما الفرق بين المشترين الاستراتيجيين والمشترين الماليين؟
المشترون الاستراتيجيون شركات تشغيلية تشتري بهدف الحصول على المنتج أو العملاء أو الكفاءات أو المكانة السوقية، ويمكنها دفع مقابل أوجه التآزر. أما المشترون الماليون، مثل صناديق الملكية الخاصة، فيركزون على التدفقات النقدية وإمكانات النمو، وكثيراً ما يطلبون استمرار الإدارة مع حصص ملكية مُعاد استثمارها.
كم يستغرق بيع شركة تقنية؟
لا يوجد إطار زمني قياسي. وتتوقف المدة أساساً على مدى جاهزية الشركة، وعدد المشترين المشاركين، ومدى تعقيد الفحص والموافقات، ويُعد الاستعداد الشامل قبل الإطلاق الوسيلة الأكثر موثوقية لاختصارها.
كيف تحصل على أفضل سعر عند بيع شركة تقنية؟
من خلال خلق منافسة حقيقية عبر إدارة عدة مشترين جادين وفق جدول زمني موحد، وإعداد البيانات المالية ومواد الفحص قبل الإطلاق، والإبقاء على البدائل قائمة حتى فترة حصرية قصيرة ومحددة بوضوح.
نبذة عن Malahide Partners. Malahide Partners شركة استشارات رأس مال تخدم شركات التكنولوجيا حصرياً، ومقرها الرئيسي في 124 City Road، لندن. تقدم الشركة المشورة للمؤسسين ومجالس الإدارة والرعاة في عمليات جمع رأس المال بالملكية والدين بين مليون ومئة مليون دولار وفي عمليات الاندماج والاستحواذ، وتعمل مع المكاتب العائلية والصناديق والمستثمرين المؤسسيين في أوروبا ودول مجلس التعاون الخليجي وأمريكا الشمالية. تمثل Malahide Partners الشركة وتدير العملية من البداية إلى النهاية، وهي ليست مستثمراً ولا مدير صناديق.
للاستفسارات الإعلامية. enquiries@malahidepartners.com
المصادر. Crunchbase data, July 2026, as cited in the Malahide Partners H1 2026 Technology Capital Markets Review; Malahide Partners, H1 2026 Technology Capital Markets Review.